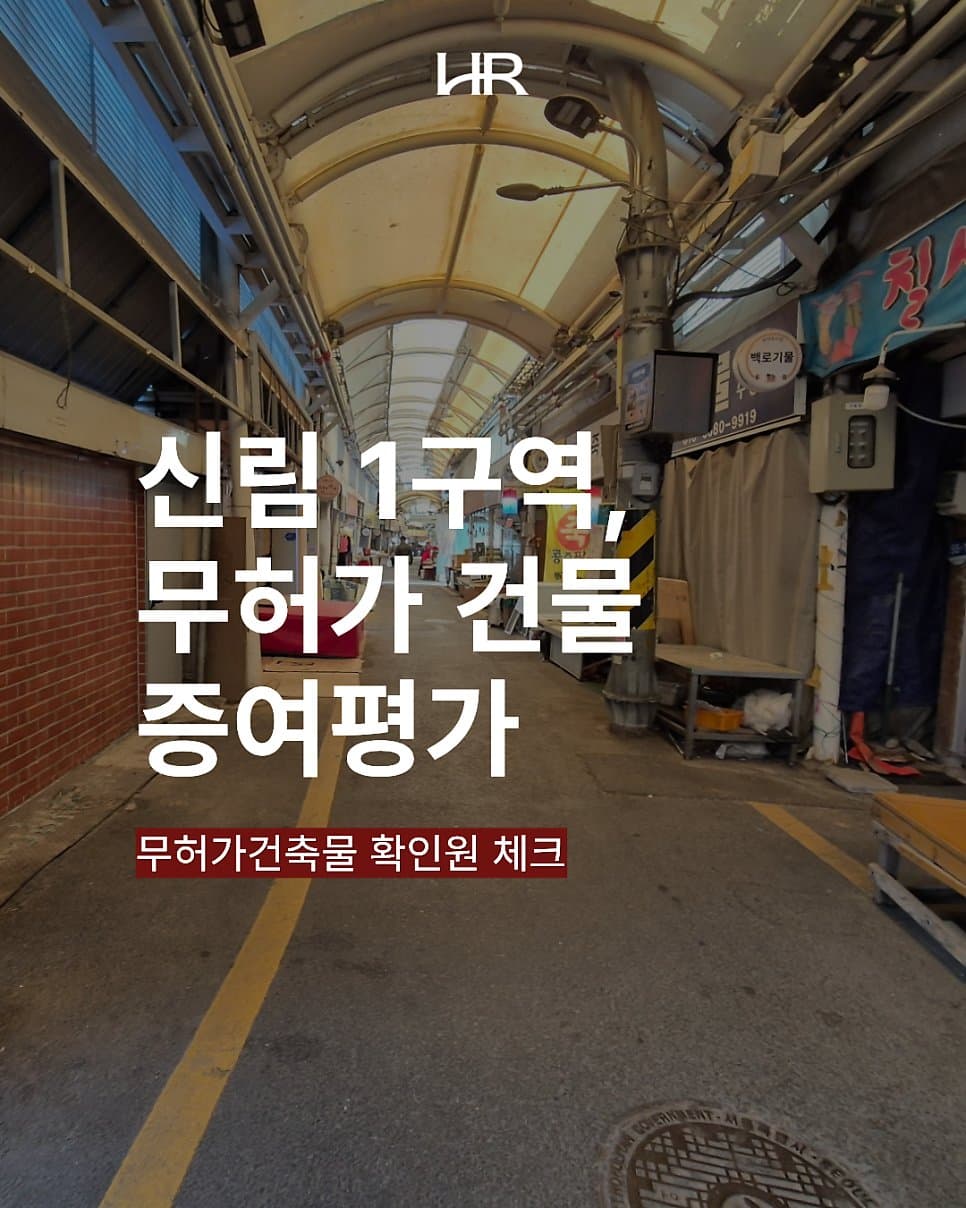
재개발구역 안에 무허가건물을 보유하신 분들이 생각보다 많습니다. 신림1구역도 그렇습니다. 서울대벤처타운역 초역세권에 사업시행계획인가까지 난 사업장인데, 위성사진으로 봐도 구역 내 건축물 대부분이 무허가입니다. 건축물대장도 등기부도 없어 지번만으로는 물건을 특정할 수 없기 때문에 현장 안내인 동행이 필수였습니다.
본건은 정상적인 무허가건축물 확인원이 있고 조합원으로 등재되어 입주권이 나오는 물건이었습니다. 공부서류가 없어도 엄연히 경제적 가치를 지니므로 증여 시 당연히 신고 대상이고, 핵심은 그 시가를 어떻게 산정하느냐였습니다.
원가법의 한계
「감정평가에 관한 규칙」상 건물 평가의 원칙적 방법은 원가법입니다. 재조달원가에 감가수정을 해서 가액을 구하는 방식인데, 신림1구역 무허가건물에 그대로 적용하면 구조·마감·연식을 반영해 수백만 원 수준에 그칠 가능성이 높았습니다. 그 금액이 적정 시가로 인정될까요. 아닙니다. 구역 내 무허가건물은 이미 실거래 데이터가 많았고, 원가법 금액은 그 수준과 명백히 괴리되어 있었습니다. 이 금액으로 신고했다가 시가 불인정 판정이 나오면 신고불성실·납부지연 가산세까지 얹혀 최악의 상황이 됩니다.
거래사례비교법을 택한 이유
본건은 증여세 신고를 위한 시가 산정으로 평가 목적이 명확했고, 신림1구역 내 무허가건물들의 실거래 데이터와 매물 호가가 그 수준을 뒷받침하고 있었습니다. 그래서 원가법이 아닌 거래사례비교법을 적용했습니다. 무허가건물임에도 실거래 자료를 확보해 적정 시가 범위 안에서 합리적인 평가액을 도출했고, 증여 절차까지 마무리할 수 있었습니다.
재개발구역 내 무허가건물 증여의 현실적인 시가 산정 기준은 감정평가입니다. 단, 그 금액이 주변 실거래와 호가에 비추어 적정 범위 안에 있는지 꼼꼼히 살펴야 합니다.
이 글은 실제 평가 경험을 바탕으로 한 일반적인 정보이며, 개별 사안에 대한 자문이 아닙니다. 법령·수치는 작성일(2026.06.26) 기준입니다. 구체적인 사안은 세무대리인 및 감정평가사와 상담하시기 바랍니다.
블로그 원문 보기 ↗